
Se l’intelligenza artificiale controlla le frodi, chi controlla lei?
Se l’intelligenza artificiale controlla le frodi, chi controlla lei?
L’intelligenza artificiale può aiutare a falsificare un documento e, subito dopo, essere chiamata a controllarlo.
Nelle istruttorie creditizie il paradosso è evidente: possiamo ricevere un’analisi rapida e ben scritta, senza sapere se il sistema abbia verificato davvero le informazioni che contano. Abbiamo fatto una prova su alcuni preventivi esaminati durante un’attività antifrode. Il risultato ci ha fatto riflettere non soltanto sui limiti dell’AI, ma anche su quanto stia cambiando il lavoro Del Fraud Examiner.
Un documento può essere perfetto sulla carta. E non esserlo affatto.
Le falsificazioni non sono nate con l’intelligenza artificiale. Buste paga ritoccate, estratti conto manipolati, fatture inesistenti e documenti d’identità alterati circolavano molto prima dell’intelligenza artificiale. Adesso certe modifiche si fanno più velocemente e gli errori grafici che un tempo aiutavano a riconoscerle possono essere meno evidenti.
L’Autorità bancaria europea (EBA) ha richiamato anche l’impiego dell’AI per falsificare documenti ed eludere i controlli.
Non vuol dire che ogni documento costruito con strumenti generativi sia falso, né che un documento falso sia necessariamente stato prodotto con l’AI.
Per chi lavora nel credito, la domanda continua a essere molto concreta: ciò che leggiamo corrisponde a un soggetto, a un’attività e a un’operazione reale? Un’intestazione ordinata e una partita IVA scritta nel punto giusto non bastano a rispondere.
CASO STUDIO:
Due preventivi, due fornitori che non tornavano
Nel corso di un’analisi antifrode per una richiesta di finanziamento destinata a investimenti, abbiamo esaminato due preventivi relativi a lavori di ristrutturazione. Le verifiche preliminari sulla società richiedente non avevano fatto emergere particolari criticità. Anche i documenti apparivano completi: descrizioni dei lavori, importi, dati dei fornitori e recapiti.
Il problema è arrivato quando abbiamo smesso di guardare soltanto i preventivi e abbiamo controllato chi li aveva emessi.
La partita IVA era inesistente
La partita IVA riportata nel primo preventivo è risultata inesistente.
Non si tratta quindi di un’attività che ha successivamente cessato di operare, ma di un identificativo fiscale che non risulta attribuito al soggetto indicato. È un’incongruenza sostanziale che mette seriamente in discussione l’attendibilità del documento. Pur non dimostrando, da sola, una falsificazione intenzionale, rende necessario accertare chi abbia realmente emesso il preventivo e per quale motivo sia stato utilizzato quel numero. La verifica può essere effettuata attraverso il servizio dell’Agenzia delle Entrate.
Un nome societario, un’altra forma giuridica e recapiti discordanti
Nel secondo preventivo la partita IVA conduceva a una società con forma giuridica diversa da quella riportata nell’intestazione. L’attività dichiarata risultava poco coerente con gli interventi descritti. Anche i recapiti creavano dubbi: l’email rimandava a un’altra attività e la PEC non coincideva con quella della società individuata.
Una discordanza nell’ATECO o nei contatti, presa da sola, può avere una spiegazione legittima. Qui però le incongruenze erano più di una. Incrociando Registro delle Imprese, INI-PEC e dati fiscali, il quadro diventava difficile da ignorare.
Le anomalie decisive erano nell’identità di chi sosteneva di averlo emesso.
Abbiamo chiesto quindi all’intelligenza artificiale di verificare i preventivi
A quel punto abbiamo provato a sottoporre i documenti a uno strumento di intelligenza artificiale. La richiesta era precisa: verificare se fossero falsi e produrre un report con le conclusioni.
Il sistema ha lavorato soprattutto sul contenuto tecnico ed economico. Ha analizzato gli importi, la descrizione delle lavorazioni e alcune informazioni mancanti. Ha rilevato criticità che meritavano chiarimenti e non ha dichiarato autentici i preventivi.
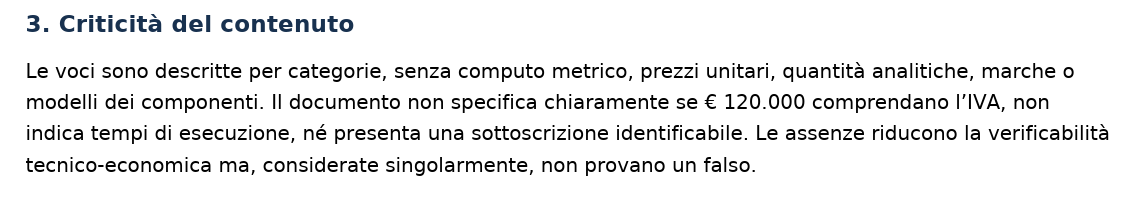
Nel report sconsigliava di approvare o versare anticipi senza ulteriori chiarimenti. E, cosa importante, precisava di aver eseguito un’analisi documentale e aritmetica del PDF, non una verifica camerale o fiscale.
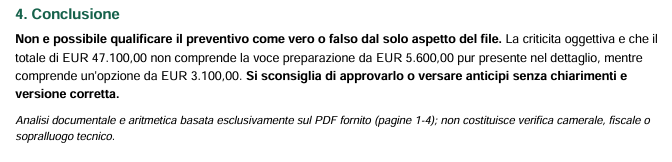
Su questo il sistema è stato corretto: non ha nascosto i limiti del proprio lavoro. Ma non ha neppure individuato le anomalie che, per noi, erano state determinanti: la partita IVA inesistente, le informazioni societarie discordanti, i recapiti da chiarire.
Il report non era necessariamente sbagliato. Era insufficiente per la verifica che volevamo svolgere.
Ed è una differenza importante. Una risposta può essere accurata entro il perimetro che il sistema ha esaminato, ma diventare pericolosa se qualcuno la interpreta come un giudizio completo sull’attendibilità della pratica. Il nostro esperimento non dimostra che l’AI non sappia fare queste verifiche. Dimostra che bisogna accertarsi che le abbia fatte, con le fonti e gli strumenti adatti. di fatto impiegando più tempo di un controllo umano in molti casi.
Una conclusione incompleta può diventare una decisione sbagliata
Immaginiamo che quel report venga inserito nell’istruttoria senza ulteriori controlli. Il finanziamento potrebbe essere valutato sulla base di documenti la cui provenienza non è stata chiarita. Il problema potrebbe emergere soltanto dopo l’erogazione, magari quando il credito entra in sofferenza.
Se interviene un garante, le conseguenze dipenderanno dalle condizioni della garanzia e dalle norme applicabili: una discordanza documentale non comporta automaticamente la perdita della copertura. Resta però il fatto che banca, garante e richiedente possono trovarsi a gestire una contestazione nata molto prima, nel momento in cui qualcuno ha ritenuto sufficienti verifiche che sufficienti non erano.
Esiste anche il rischio contrario: classificare come sospetta un’operazione regolare, bloccando un cliente senza elementi adeguati. Automatizzare un controllo non elimina la responsabilità della decisione presa sulla base di quel controllo.
Il fraud examiner deve ormai fare anche il lavoro dell’informatico?
Fino a qualche anno fa, in molte organizzazioni, chi si occupava di fraud examination poteva rivolgersi al reparto IT per la parte tecnologica. L’analista ricostruiva operazioni, controllava documenti, collegava persone e società; gli specialisti informatici intervenivano sugli strumenti e sulle infrastrutture. Non era una separazione assoluta — l’informatica forense esiste da tempo — ma per molte verifiche funzionava.
Oggi stiamo chiedendo alla tecnologia di intervenire proprio nel merito dell’analisi. Legge bilanci, interpreta documenti, mette insieme informazioni e suggerisce conclusioni. E allora nasce una domanda: chi ha progettato il controllo conosce davvero la frode che quel controllo dovrebbe intercettare?
Un bravo sviluppatore può realizzare un sistema impeccabile dal punto di vista tecnico senza conoscere il significato investigativo di una partita IVA cessata (vi sono esempi anche più complessi di questo). Un fraud examiner esperto può individuare quella stessa anomalia al primo confronto, ma non sapere come funziona un agente AI collegato a banche dati esterne o quali autorizzazioni possieda(o quali di queste informazioni siano effettivamente prese da fonti aperte e verificabili).
Nessuno dei due è incompetente. Hanno competenze diverse. Il rischio è pensare che, mettendole dentro un unico strumento, si possano anche eliminare le persone che le possiedono.
Un collaboratore junior velocissimo
Per certi lavori l’AI è un aiuto enorme. Estrae dati, riordina informazioni e prepara confronti che richiederebbero ore. Ma quando le chiediamo un giudizio investigativo, per me somiglia talvolta a un collaboratore junior rapidissimo: produce tanto, però devo controllare cosa ha capito, cosa ha verificato e che cosa ha lasciato fuori.
Un sistema generativo, inoltre, non impara necessariamente in modo permanente perché gli correggiamo una risposta. La volta successiva dobbiamo sapere come è stato configurato e quali controlli eseguirà davvero.
Il tempo risparmiato nella preparazione dell’analisi può finire nella revisione. Non succede sempre, ma è ingenuo dare per scontato che ogni ora automatizzata sia un’ora di lavoro eliminata.
L’effetto farfalla di una verifica sbagliata
Con gli agenti AI il problema può diventare più serio. Un sistema legge male un dato societario, un altro usa quel dato per preparare una relazione, un terzo lo considera affidabile e lo inserisce in una valutazione di rischio. Se nessuno controlla il primo passaggio, l’errore viaggia insieme alle informazioni.
È quello che mi preoccupa dell’effetto a catena: non soltanto l’errore iniziale, ma quante decisioni può influenzare prima che qualcuno lo riconosca. OWASP richiama, tra i rischi degli agenti AI, l’autonomia eccessiva, le autorizzazioni troppo ampie e la necessità di controlli umani sulle operazioni più delicate.
Più produttività, meno persone. E il caffè a letto.
C’è poi il tema del lavoro, di cui secondo me si parla ancora troppo poco. L’intelligenza artificiale viene spesso presentata con una promessa: risultati più rapidi, processi più snelli, magari meno personale.
Il fraud examiner, nel frattempo, dovrebbe rimanere aggiornato sulle tecniche investigative, conoscere i sistemi informatici, capire qualcosa di cybersecurity, supervisionare l’AI e naturalmente lavorare ancora più velocemente.
Manca soltanto che gli venga chiesto di portare anche il caffè a letto la mattina.
La battuta è voluta, ma la questione è seria. Non possiamo continuare ad aggiungere competenze e responsabilità a una figura professionale sostenendo, contemporaneamente, che il suo lavoro sia diventato più facile.
L’articolo 4 dell’AI Act richiede a fornitori e utilizzatori professionali di adottare misure per assicurare un livello sufficiente di alfabetizzazione in materia di AI al personale coinvolto, considerando conoscenze, esperienza e contesto d’impiego. Non impone a tutti di diventare programmatori. Ricorda però che utilizzare bene questi strumenti richiede preparazione.
Questo articolo e un finanziamento non possono avere lo stesso margine di errore
L’AI potrebbe scrivere benissimo un articolo come questo, se guidata e revisionata da qualcuno che conosce l’argomento. Ma che danno può fare un errore in un articolo? Non sempre poco, sia chiaro: anche un’informazione pubblicata male può danneggiare persone e imprese. Abbiamo però la possibilità di verificare prima di pubblicare, intervenire e rettificare.
Se invece l’errore riguarda un controllo antifrode, potremmo scoprirlo quando il finanziamento è già stato erogato, un cliente legittimo è stato respinto o una segnalazione ha prodotto conseguenze. Correggere il report non sempre permette di annullare ciò che è accaduto.
Ecco perché non mi basta sapere quanto tempo l’AI ci fa risparmiare. Voglio sapere anche quanto può costare un controllo sbagliato.
Chi controlla il controllore?
Nel nostro test l’intelligenza artificiale aveva dichiarato correttamente i propri limiti. Il rischio sarebbe stato ignorarli.
Stiamo investendo molto per rendere i controlli più veloci. Stiamo investendo altrettanto nelle competenze di chi deve verificarli?
Perché un report si può correggere. Un finanziamento erogato sulla base di verifiche sbagliate, non sempre.
Se l’intelligenza artificiale controlla le frodi, dobbiamo essere sicuri che chi controlla lei sappia ancora riconoscerle.
Approfondire AI e prevenzione delle frodi con SENAPA Academy
Nel Catalogo formativo SENAPA Academy 2026 abbiamo dedicato un’area specifica ad Analisi dati, AI e tecnologia, con moduli quali AI & Anti-Fraud, Prompting per attività antifrode, Deepfake e contenuti sintetici e Data Analytics Antifrode. Sono percorsi pensati per approfondire l’utilizzo degli strumenti tecnologici nei controlli e, soprattutto, per comprenderne limiti e rischi.

